Зачем ансамблю отрицательные веса: от портфельной теории до кредитного скоринга
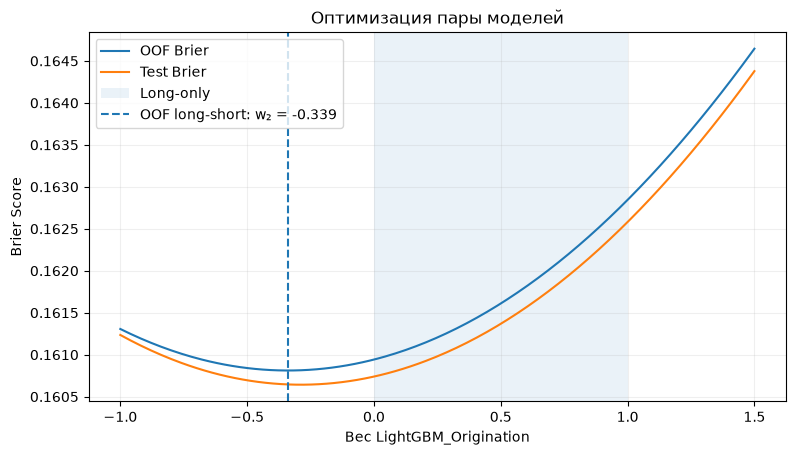
Представим, что мы обучили две модели кредитного скоринга и хотим объединить их прогнозы. Казалось бы, всё просто: каждой модели назначаем положительный вес и получаем итоговую оценку вероятности…
Хабр
Полный текст, перевод и AI-сводка — после входа
- Полный текст статьи на вашем языке
- AI-сводка и перевод с оригинала
- Тот же аккаунт работает в приложении Suviy
Похожие материалы
Комментарии
Войдите, чтобы присоединиться к обсуждению. Войти
Комментариев пока нет.