Зачем ансамблю отрицательные веса: от портфельной теории до кредитного скоринга
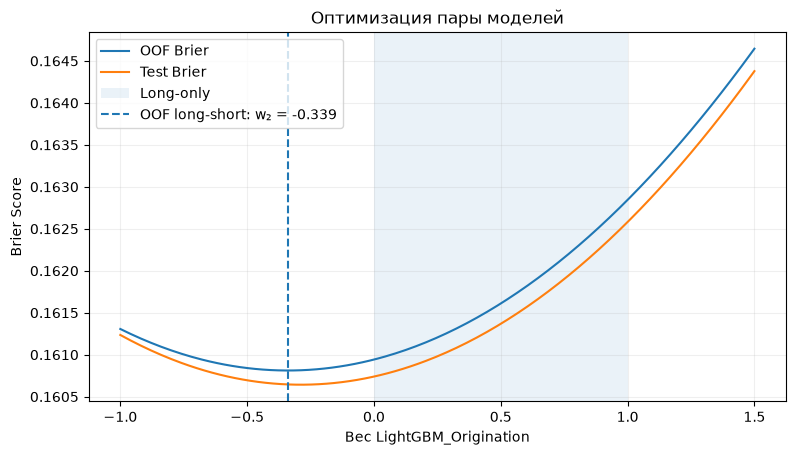
Представим, что мы обучили две модели кредитного скоринга и хотим объединить их прогнозы. Казалось бы, всё просто: каждой модели назначаем положительный вес и получаем итоговую оценку вероятности…
Хабр
Full text, translation and AI summary — after signing in
- The full article in your language
- AI summary and translation from the original
- The same account works in the Suviy app
Related coverage
Comments
Sign in to join the conversation. Sign in
No comments yet.